

返回账号 登录
发布时间:2026-11-13
0
原创
金价跌回一年前,A股产业链谁在裸泳?
黄金的长期价值逻辑是否已经彻底颠覆,抑或这仅仅是预期错配带来的一轮剧烈回调?答案藏在宏观政策、投机交易与长线配置三方力量的相互拉扯之中。
珊珊
览富财经网
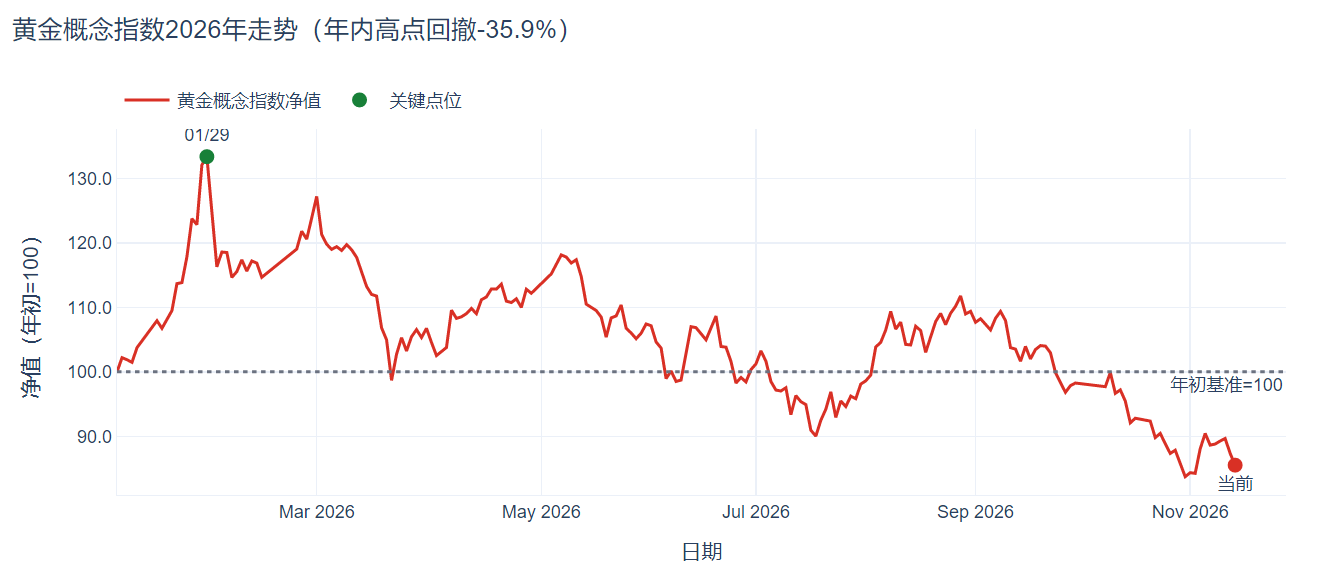
11月13日,沪金主力合约收报838.3元/克,单日大跌2.58%,国际现货黄金同步跌破4000美元/盎司。短短两个月时间,黄金把八个月积累的涨幅几乎尽数回吐,价格重新落回2025年10月以来的低位。
市场呈现出极具张力的割裂图景:盘面之上,投机资金争相出逃,黄金板块个股普遍大幅回调;盘面之下,全球央行依旧大手笔买入黄金,ETF配置资金也在默默承接筹码。
黄金的长期价值逻辑是否已经彻底颠覆,抑或这仅仅是预期错配带来的一轮剧烈回调?答案藏在宏观政策、投机交易与长线配置三方力量的相互拉扯之中。
多空力量交织,金价深跌的底层逻辑
本轮金价的快速下行,并不意味着黄金的长期配置逻辑已经崩塌,而是多重力量碰撞下的阶段性定价重塑。美联储货币政策超预期转向,是压在金价身上最核心的重石。
2026年9月,美联储完成25个基点加息,利率区间抬升至3.75%—4.00%。市场原本已经充分交易降息的憧憬,现实却迎来更为鹰派的表态。达拉斯联储官员释放信号,市场开始定价后续至少两次加息,CME FedWatch数据显示12月加息概率攀升至72.9%,10年期美债收益率一举突破5.20%。
黄金本身不产生利息,当美债可以提供可观的无风险收益,持有黄金的机会成本便被急剧放大。资金如同水流一般,从无息的黄金资产向高收益美债迁徙,叠加美元指数走强,以美元计价的金价自然承受沉重压力。美国经济韧性不减、通胀具备黏性,中东冲突推高油价带来输入型通胀,进一步加固了紧缩的市场预期。
如果说加息预期是向下的重力,那么投机资金集中平仓,便是加速坠落的助推器。自9月下旬开始,黄金投机头寸连续五周净流出,累计规模达到195亿美元。大量多头止损离场,同时新增空头不断进场,九成以上的抛压来自短线投机交易者。
这类资金的交易自带踩踏属性:价格下跌触发止损,止损又进一步压低行情。即便市场存在长线买盘,季度维度的资金流入,也很难对冲周度级别汹涌的流动性抛售,这也是为何央行持续购金,却没能立刻止住金价下跌。
矛盾恰恰就出在这里。短线交易盘仓皇撤退的同时,长线配置盘的立场并未发生动摇。根据世界黄金协会2026年三季度统计,全球央行当季净购金321吨,同比增幅42%;中国央行连续24个月增持黄金,单季增持63吨;全球黄金ETF总持仓攀升至4256吨,创下历史新高。
主权央行的采购服务于国家储备多元化,是按年度周期执行的慢决策,不会被短期K线的涨跌左右,为金价铺下一层长期缓冲垫。但必须认清现实,季度量级的实物买盘,可以改变市场的长期存量结构,却很难抵消短期投机盘的冲击。
当下市场正处在一场拉锯战:交易盘在去杠杆出逃,配置盘逢下跌逐步吸纳筹码。国际金价3870—4000美元/盎司,沪金830—865元/克,成为多空博弈的核心支撑地带。
高盛在两个月之内两度下调金价目标价,同样体现出这种长短期的分歧:短期承认空头压力尚未完全释放,但并未否定央行购金构筑的长期底部。真正的考验在于,如果美国通胀持续顽固,加息路径进一步鹰派化,那么即便有主权资金托底,金价依旧会继续承受压力。
杠杆效应凸显,A股产业链的基本面分化
黄金股票从来不等同于黄金现货,它是被金价放大的权益资产。
上游金矿企业之间,基本面已经拉开清晰鸿沟。紫金矿业(601899.SH)2026年前三季度归母净利润575.26亿元,经营现金流842.76亿元,金铜锂多资源布局,铜锂业务能够对冲金价下行的冲击;中金黄金(600489.SH)纱岭金矿产能即将释放,为后续矿产金增长提供来源;山金国际(000975.SZ)保持42.11%的毛利率,资产负债率仅26.86%,低负债的财务结构,赋予企业更强的抗周期韧性。
反观部分标的,经营层面的短板在下行周期被充分暴露。山东黄金(600547.SH),截至 2026 年 9 月末合并报表资产负债率 62.58%,2026 年前三季度累计销售毛利率仅 18.44%,高负债放大金价波动带来的业绩冲击;赤峰黄金(600988.SH)拥有行业领先的毛利率,但估值已经充分计价金价上行的弹性,一旦金价陷入弱势震荡,企业便缺少额外基本面支撑。
下游珠宝消费市场,上演需求结构的割裂。2026年前三季度国内首饰金消费178.6吨,同比下滑33.86%;金条金币需求444.6吨,同比增长26.26%。“买涨不买跌”的心理压制首饰消费,投资金条反而迎来需求释放。
企业经营表现随之分化:潮宏基(002345.SZ)盈利保持高增,周大生(002867.SZ)依靠加盟模式与镶嵌业务对冲黄金周期;菜百股份(605599.SH)走量的低毛利模式,存货减值风险相对有限。而老凤祥(600612.SH)、中国黄金(600916.SH)营收利润承压,行业下行期的经营压力充分显现。
高股息银行标的并非金价下行的直接受益者,只是在贵金属剧烈波动的环境中,江阴银行(002807.SZ)、张家港行(002839.SZ)这类低估值、高股息资产,更容易吸引风险偏好趋于保守的配置资金。
短期看,投机盘与加息预期仍在主导行情;拉长时间,央行购金、储备多元化、地缘风险依旧是黄金无法忽视的底层逻辑。慢变量无法决定每周的行情走向,12月美联储议息会议,依旧是观察整个黄金产业链基本面预期的关键拐点。
声明
1.本站遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.本站的原创文章,欢迎转载,请转载时务必注明文章作者和来源,不尊重原创的行为我们将追究责任;
3.作者投稿可能会经我们编辑修改或补充。


 京公网安备 11010602105097号
- 投稿
- 反馈
- 回顶部