

返回账号 登录
发布时间:2026-10-23
0
原创
路畅科技:接力的资本,掉队的主业,一场四年的控制权轮转
恰似一场又一场的接力,但路畅科技却一直没能跑出“好成绩”,远卓天使的接棒又能否为其带来新的生机?
锦楠
览富财经网
一家中小市值上市公司的控制权,在四年里两度易主。
近日,路畅科技(002813.SZ)发布公告,中联重科拟以25元/股向远卓天使(龙游)新能源合伙企业(有限合伙)(以下简称“远卓天使”)协议转让所持路畅科技29.99%股份,转让价款约9亿元。交易完成后,路畅科技控股股东将变更为远卓天使,实际控制人将变更为张五堂。
2022年,中联重科曾豪掷约14亿元入主路畅科技,指望把高盈利的高空作业平台资产装进这个车载电子壳;4年之后,借壳梦碎、主业连亏,再度把控制权转手给了一家锂电背景的合伙企业。
资本你方唱罢我登场,热闹异常。但路畅科技却一直没能跑出“好成绩”,远卓天使的接棒又能否为其带来新的生机?
并未亏损的交易
这笔交易的关键数字并不复杂。
按公告口径,协议转让总价约9亿元,对应每股转让价格约25元。转让完成后,远卓天使将直接持有路畅科技29.99%股份,成为公司第一大股东及控股股东;上市公司实际控制人将由中联重科变更为张五堂。而中联重科的持股比例,将由此前的53.82%一口气降至23.83%,退居第二大股东。
值得注意的是,这并非一笔单纯的协议转让。根据《股份转让协议》安排,远卓天使后续还将指定一个具备履约能力的主体作为“要约人”,面向全体股东发起部分要约收购,张五堂本人为本次交易提供连带责任保证担保。而中联重科一方,已明确拟以其持有的路畅科技约14%股份申报预受要约——按25元/股的要约价格测算,这部分股份对应的价款约4.2亿元。
对中联重科而言,这是一笔算得很清楚的账——协议转让回笼约9亿元,加上部分要约预受的约4.2亿元,合计回笼资金超过13亿元,与2022年入主时约14亿元的投入大体相当,并预计在账面确认约2.88亿元的利润。
可以认为,真正“折损”的,并不是现金,而是四年前那场借壳资本运作的战略预期。
业绩积弱不振
要理解中联重科为什么急着离场,得先回到路畅科技本身。
公开资料显示,路畅科技成立于2006年,2016年登陆深交所中小板,是国内最早做车载信息化产品的厂商之一,曾是汽车后装车载导航车机领域的龙头。
在新车出厂还不带中控大屏的年代,车主购车后加装一台车载导航是不少人的选择。2018年前后,随着乘用车尤其是新能源车原生智能座舱普及,主机厂出厂即标配大屏、车机系统,后装改装导航的市场一夜之间萎缩。路畅赖以起家的核心生意,被整车厂“出厂自带”直接吃掉。
2018年,路畅科技通过收购设立南阳畅丰,跨界切入矿渣微粉环保新材料,试图打造第二增长曲线,形成“汽车电子+新材料”双主业结构。然而,这笔跨界成了多年的包袱:业务高度绑定钢铁周期,原材料波动剧烈,标的不仅没能完成当初的业绩承诺,反而持续拖累合并报表。直到2025年6月,路畅科技公司才以约6028万元的价格,将南阳畅丰100%股权卖回给原实控人郭秀梅一方控制的龙成资本,算是断臂止血,回归汽车电子主业。
与此同时,路畅科技被迫向汽车前装市场转型,但这条路并不好走。前装主机厂项目从立项、样件测试到量产普遍需要一到两年,前期研发投入大、收入兑现慢;而车企持续降本,中小Tier2供应商议价能力弱,部分项目供货阶段甚至亏损。在营收长期停留在三四个亿的体量下,研发、管理、制造的固定成本根本无法摊薄。
数据是直观的。2015年至2022年,路畅科技的净利润规模从4632万元下降至328.9万元,其间的2019年甚至大幅亏损3.52亿元;营收规模更是从上市时的超7亿元下降至不到3.5亿元;扣非净利润的变动则更加惨烈,2018年至2026上半年,分别亏损1.82亿元、3.83亿元、0.90亿元、0.06亿元、0.07亿元、0.31亿元、0.57亿元、0.10亿元、0.23亿元。
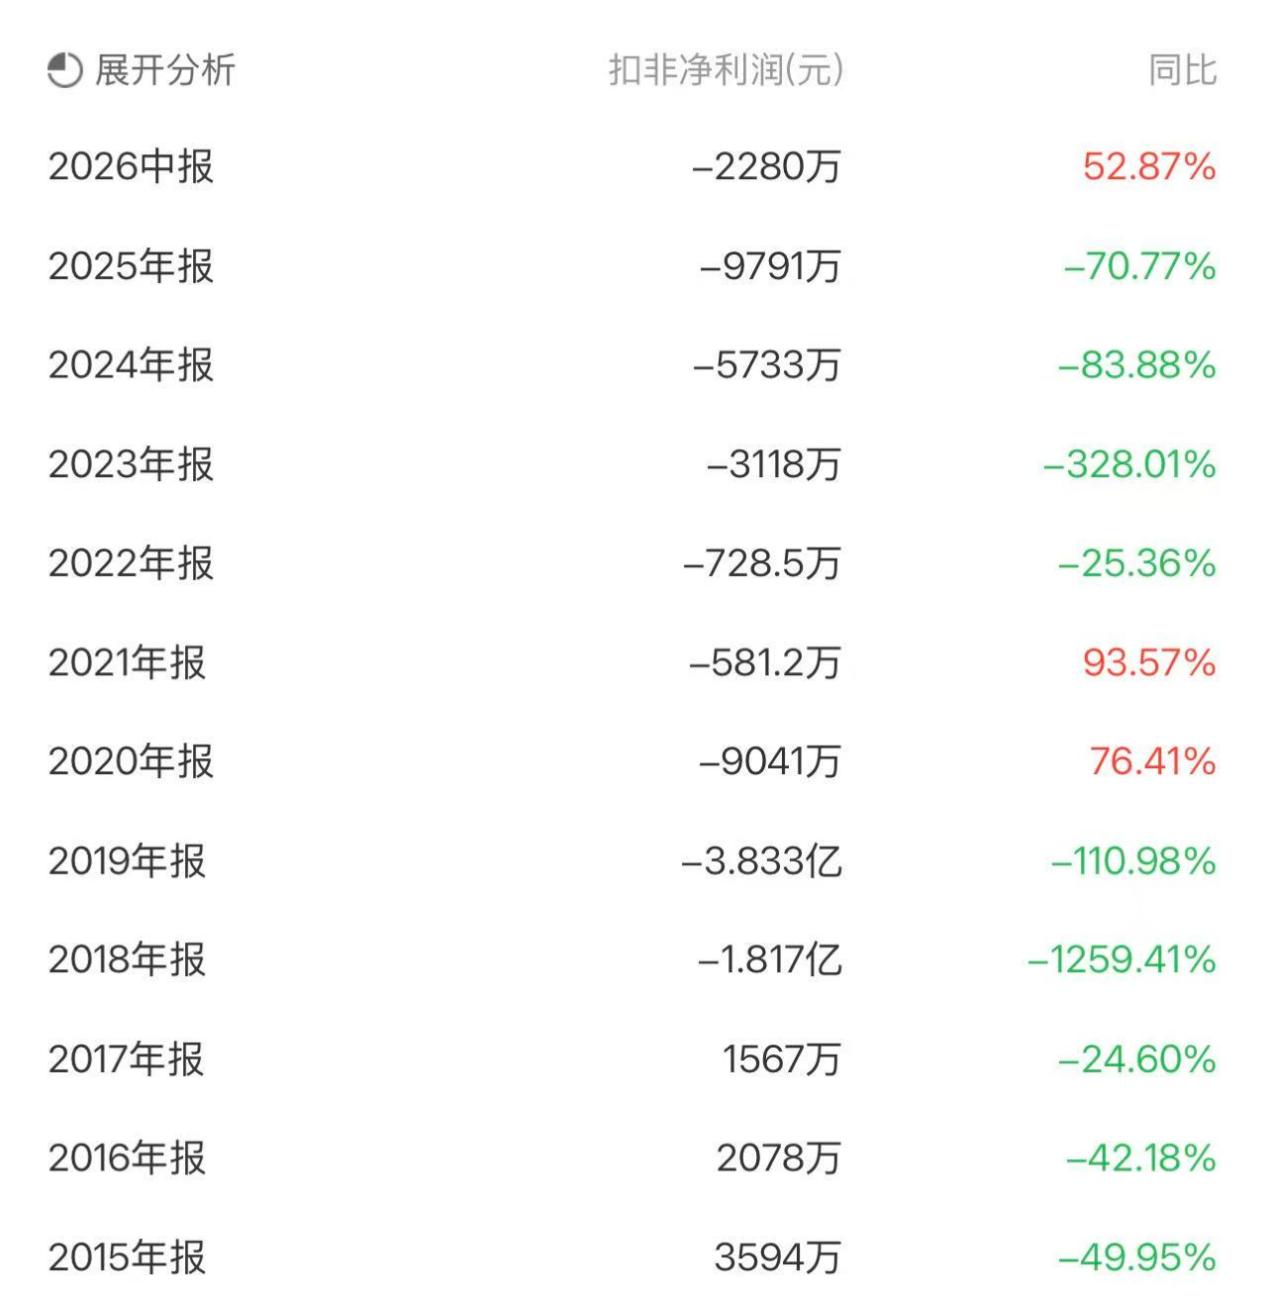
需要注意的是,路畅科技主业的颓势早在上市之前就已成型,后续中联重科接手的,本就是一个后装赛道崩塌、转型尚未完成的壳。
中联重科为什么来,又为什么走
2022年中联重科斥资约14亿元取得路畅科技53.82%控股权时,市场的解读并非“工程机械公司要做车载电子”。真正的预期有两层:一是路畅科技可为中联的工程机械配套智能座舱产品,形成产业协同;二,也是更关键的一层——把中联重科旗下高盈利的高空作业平台资产中联高机,借道路畅完成分拆上市。
这一预期在2023年落地为正式方案。彼时,路畅科技披露重组预案,拟作价94.24亿元收购中联高机100%股权。若交易成行,路畅将从一家年营收三四个亿、连亏的车载电子公司,摇身变为高空作业平台龙头,基本面彻底改写。这也是中联重科愿意重金入主的核心逻辑。
值得一提的是,当时路畅科技总市值不足40亿元,这一“蛇吞象”式并购方案引发市场争议,中联高机估值两年多时间内增长约12.7倍,也成为监管关注的核心焦点。
然而2024年9月,重组方案宣告终止,公司给出的理由是市场环境变化,借壳翻盘的路径就此封死。此后局面变得尴尬:产业协同层面,工程机械体系给路畅的订单规模,远不足以撑起一家上市公司的营收与利润;汽车电子前装转型又陷入投入大、见效慢的拉锯。路畅科技的业绩在中联重科控股期间持续探底,2025年亏损额反而比入主前进一步扩大。
对中联重科这样的产业巨头而言,一个年营收不足4亿、连年亏损且资本运作预期落空的上市平台,继续持有的边际价值已经有限。选择在此时以约9亿元转让控股权、再通过要约安排进一步回笼资金,本质上是一次及时止损:既在账面上锁定了约2.88亿元收益,也把这个难啃的壳,交还给了产业资本。四年时间,从满怀期待到有序退出,中联重科完成了一场不算失败、但远未达预期的资本实验。
新东家带来的预期
此次的接棒者远卓天使(龙游)新能源合伙企业,名称中的“新能源”三字,自然引发了市场对“锂电资产注入”的联想。实控人张五堂的产业背景,也让投资者期待这一次会像市场惯用的剧本那样:新主入主后,逐步把优质资产注入上市公司。而复牌涨停,很大程度上正是对这种预期的肯定。
但细读详式权益变动报告书,措辞是克制的。公告并未就未来12个月内的资产注入、重大重组作出明确承诺,新主的首要义务更多指向维持上市公司现有业务稳定、完善公司治理。换句话说,市场押注的“锂电资产借壳”,目前仍停留在猜想阶段,而非既定方案。
路畅科技的现实挑战并未因易主而消失。一方面,公司现有汽车电子业务体量小、身处前装红海,虽已收缩聚焦商用车前装与海外主机厂客户,但新定点项目放量缓慢、毛利率修复有限,短期内难以自我造血;另一方面,若新东家后续确有注入锂电资产的打算,参考中联高机94亿元重组尚且在市场环境变化下终止的先例,重大资产重组要面对审批、估值、业绩对赌等多重不确定性,绝非一纸权益变动报告就能敲定。
更值得玩味的是历史镜鉴:上一任“带资产计划而来”的中联重科,尚且未能完成注入。路畅科技的问题从来不只是缺一个大股东,而是后装赛道消亡后,它始终没有找到一个足够大、足够赚钱的新主业。远卓天使能否带来生机,最终不取决于控股权是否变更,而取决于后续是否有真正的资产、真实的订单和可兑现的业绩承诺。在这些落地之前,这次易主更像是A股中小上市公司壳资源流转的又一个样本——产业资本来了又走,壳的价值仍在,但主业的窟窿还在。
从后装车机之王,到被中联重科寄予借壳厚望,再到今日转手锂电资本,路畅科技十余年的起伏,折射出的是一批中小市值公司在技术路线与行业周期切换中的典型命运。下一章能否改写,不知远卓天使将会交出怎样的答卷?
声明
1.本站遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.本站的原创文章,欢迎转载,请转载时务必注明文章作者和来源,不尊重原创的行为我们将追究责任;
3.作者投稿可能会经我们编辑修改或补充。


 京公网安备 11010602105097号
- 投稿
- 反馈
- 回顶部